


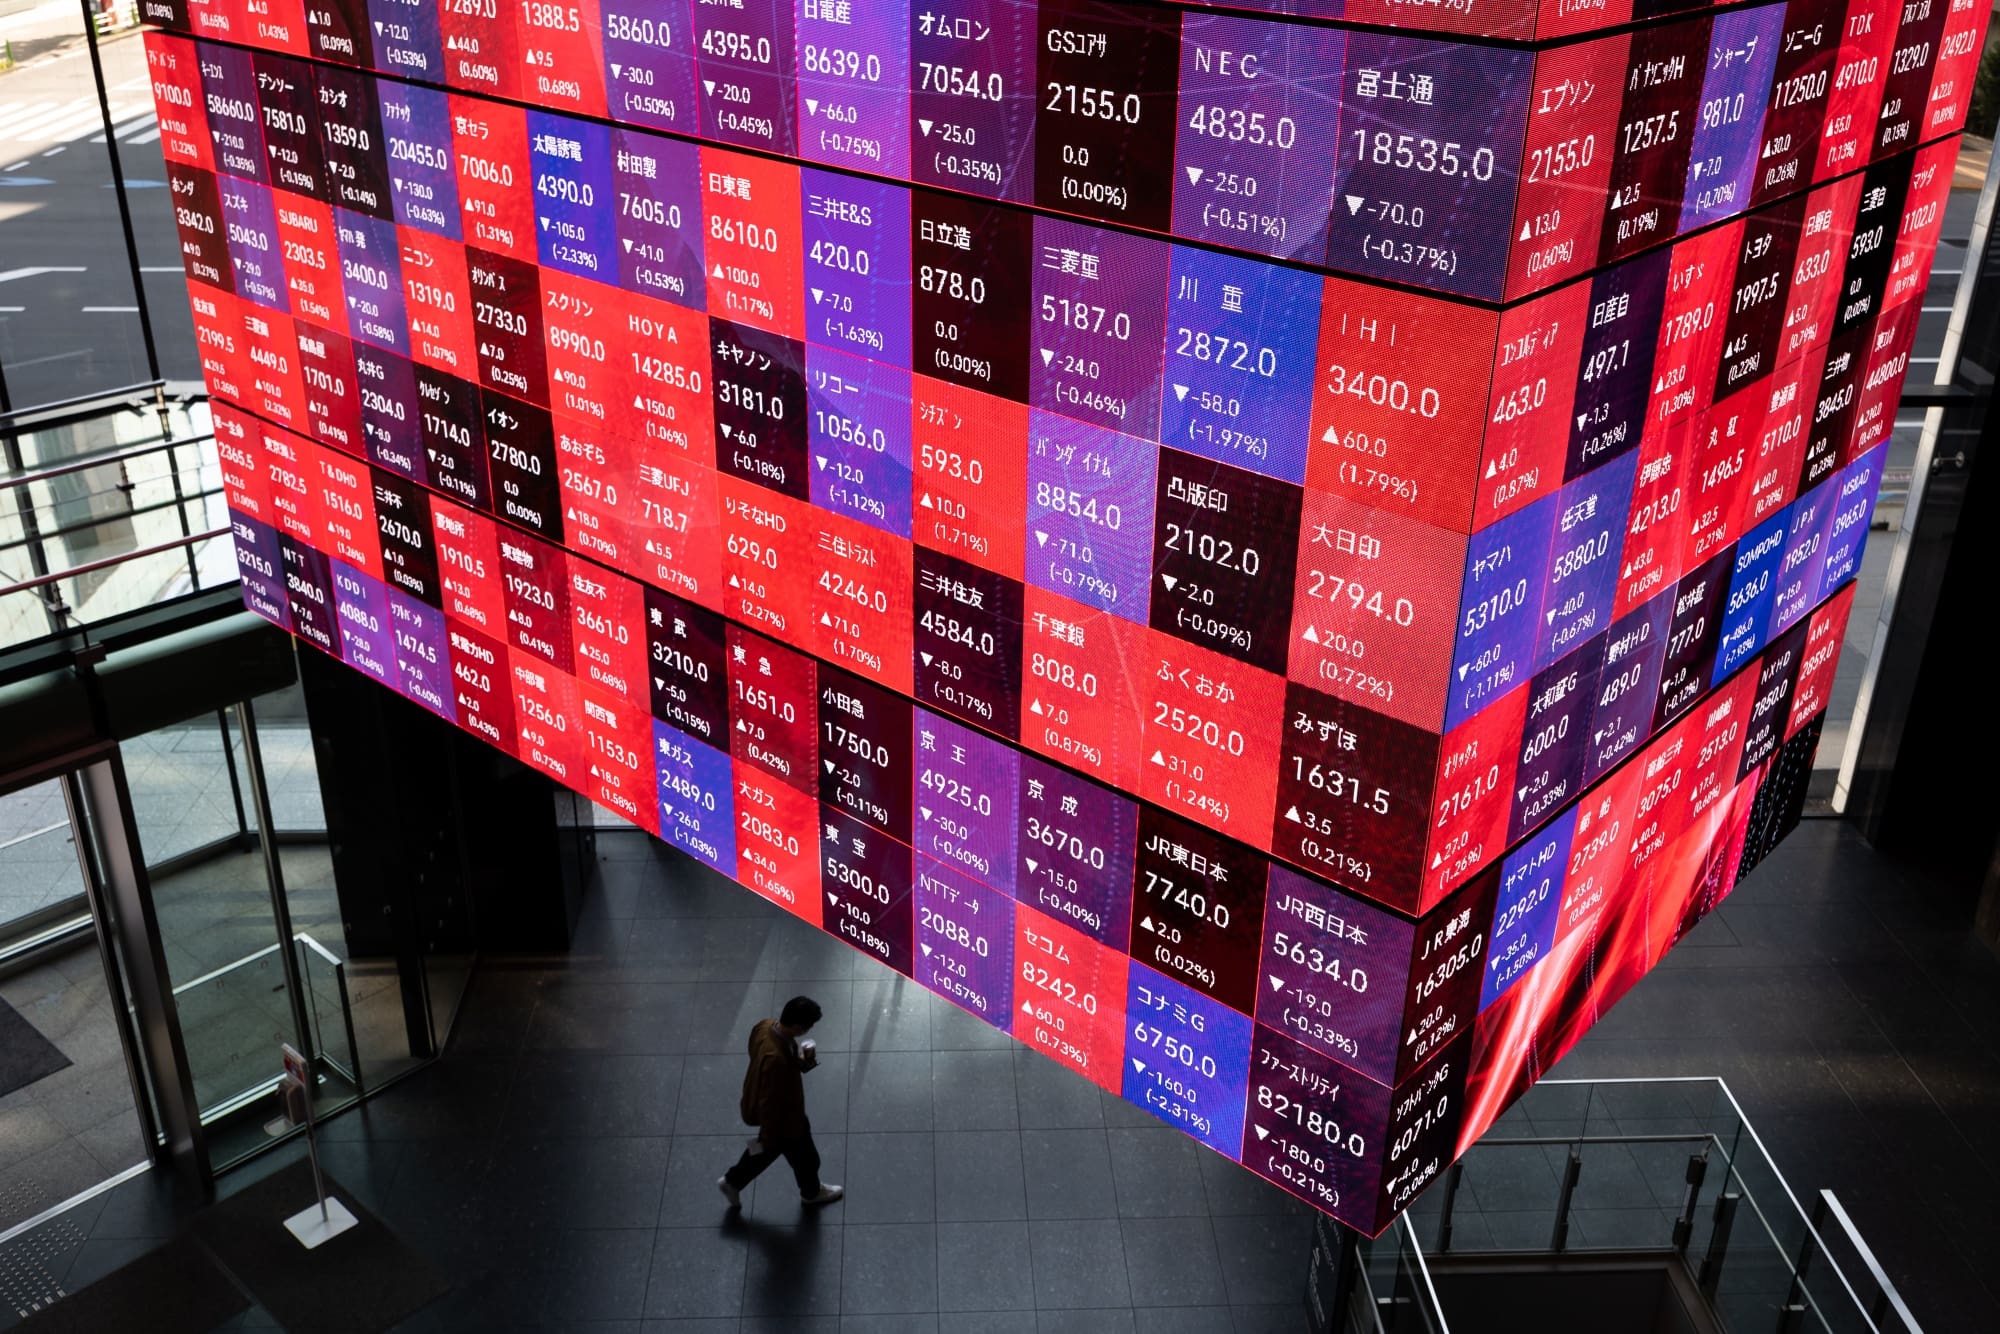
Po více než třech desetiletích boje se stagflací odráží japonský akciový trh v současnosti bezkonkurenční vzestup amerického akciového trhu. Japonský benchmarkový index Nikkei 225 nedávno dosáhl nejvyšší úrovně od roku 1989. S meziročním nárůstem o přibližně 19 % a 41% eskalací za posledních 12 měsíců zastínil index NIKKEI 225 výkonnost indexu S&P 500, který v roce 2024 zaznamenal 7,4% nárůst a za poslední rok 32% nárůst.
Ke všemu se přidal pesimismus spojený s pomalým rozvojem ekonomiky sousední Číny, a zájem globálních investorů o japonský trh tak výrazně vzrostl. Podle Christophera Wooda, vedoucího oddělení globální akciové strategie společnosti Jefferies, vlastní zahraniční investoři v současné době téměř třetinu japonského akciového trhu. Tento podíl je výrazně vyšší ve srovnání se 4 % zahraničního vlastnictví v roce 1989, kdy vrcholila bublina na trhu s aktivy.
Nově objevený vzestup je z velké části způsoben vybranou skupinou velkých firem na americkém i japonském trhu, které profitují z očekávání souvisejících s umělou inteligencí. Podle Wooda přispěly k hospodářskému vzestupu Japonska především společnosti Tokyo Electron, SoftBank, Fast Retailing a Advantest, které se na růstu indexu Nikkei v roce 2024 podílely 53 %. Společnost Goldman Sachs nabízí širší vyobrazení a identifikuje skupinu “sedmi samurajů”, kterou tvoří společnosti Tokyo Electron, Advantest, Disco, Screen Holdings, Toyota Motor, Subaru a Mitsubishi a která je motorem užší rally.

Společnost Morgan Stanley vyzdvihla kvalitní akcie jako klíčové subjekty, které dosahují lepších výsledků, a definovala tři hlavní faktory kvality na japonském trhu jako nízký poměr dluhu k vlastnímu kapitálu, vysokou odhadovanou návratnost vlastního kapitálu a nižší volatilitu zisků u akcií vyšší kvality. Navzdory těmto charakteristikám Makoto Furukawa ze společnosti Morgan Stanley varuje, že “index kvality” si pravděpodobně neudrží svou pozitivní výkonnost kvůli převaze akcií s velkou tržní kapitalizací.
Analytici Citi rovněž vyjádřili opatrnost ohledně nadhodnocení japonských technologických sektorů. Ryota Sakagami ze Citi vyjádřil obavy, že bez konzistentních trendů výběru akcií upřednostňujících akcie s velkou tržní kapitalizací by růst japonských akcií mohl dosáhnout vrcholu, a tím zastavit nákupní aktivity indexu.
V posledních letech poskytovaly fondy iShares MSCI Japan ETF (EWJ) a iShares JPX-Nikkei 400 ETF (JPXN) investorům z USA expozici na japonském akciovém trhu. EWJ sleduje japonské akcie s velkou kapitalizací a od počátku roku dosahuje celkového výnosu téměř 11 %. Mezitím JPXN, který sleduje společnosti s velkou i střední kapitalizací, má nákladový poměr 0,48 % a zaznamenal celkový výnos za rok 2024 ve výši přibližně 10,2 %.
 $98.21
Japonský trh mezitím pozitivně reaguje na oznámení japonské centrální banky o zvýšení úrokových sazeb ze záporných úrovní, což symbolizuje dlouho očekávaný posun směrem k inflaci po dlouhém trvání přetrvávající deflace. Tato změna v politice sazeb je připravena povzbudit spotřebitelské výdaje a růst mezd, a tím stimulovat zisky podniků.
$104.97Odborníci předpovídají, že Bank of Japan by mohla ukončit záporné sazby již v dubnu – první zvýšení sazeb od fiskálního roku 2007 – což je krok, který Citi uznává jako významný motor japonské akciové rally. Firma předpokládá, že se index Nikkei bude dočasně pohybovat kolem úrovně 40 500 bodů, než prudce vzroste k úrovni 45 000 bodů.
Sakagami však tvrdí, že k tomu, aby japonské akcie trvale rostly a překonávaly americký trh, by Japonsko muselo vyvolat jedinečné pozitivní katalyzátory, jako je trvalá inflace nebo oživení vnitřní poptávky, což je možnost, která podle Citi vyžaduje trochu více času na potvrzení.


