Klíčové body
- Evropské akciové indexy se před rozhodnutím ECB pohybovaly v úzkém rozpětí, STOXX 600 stagnoval.
- ECB podle převládajícího očekávání ponechá depozitní sazbu na 2,50 procenta.
- Trhy čekají na americkou jádrovou inflaci PCE a výsledky Amazonu a Intelu.
Evropské burzy vyčkávají na ECB
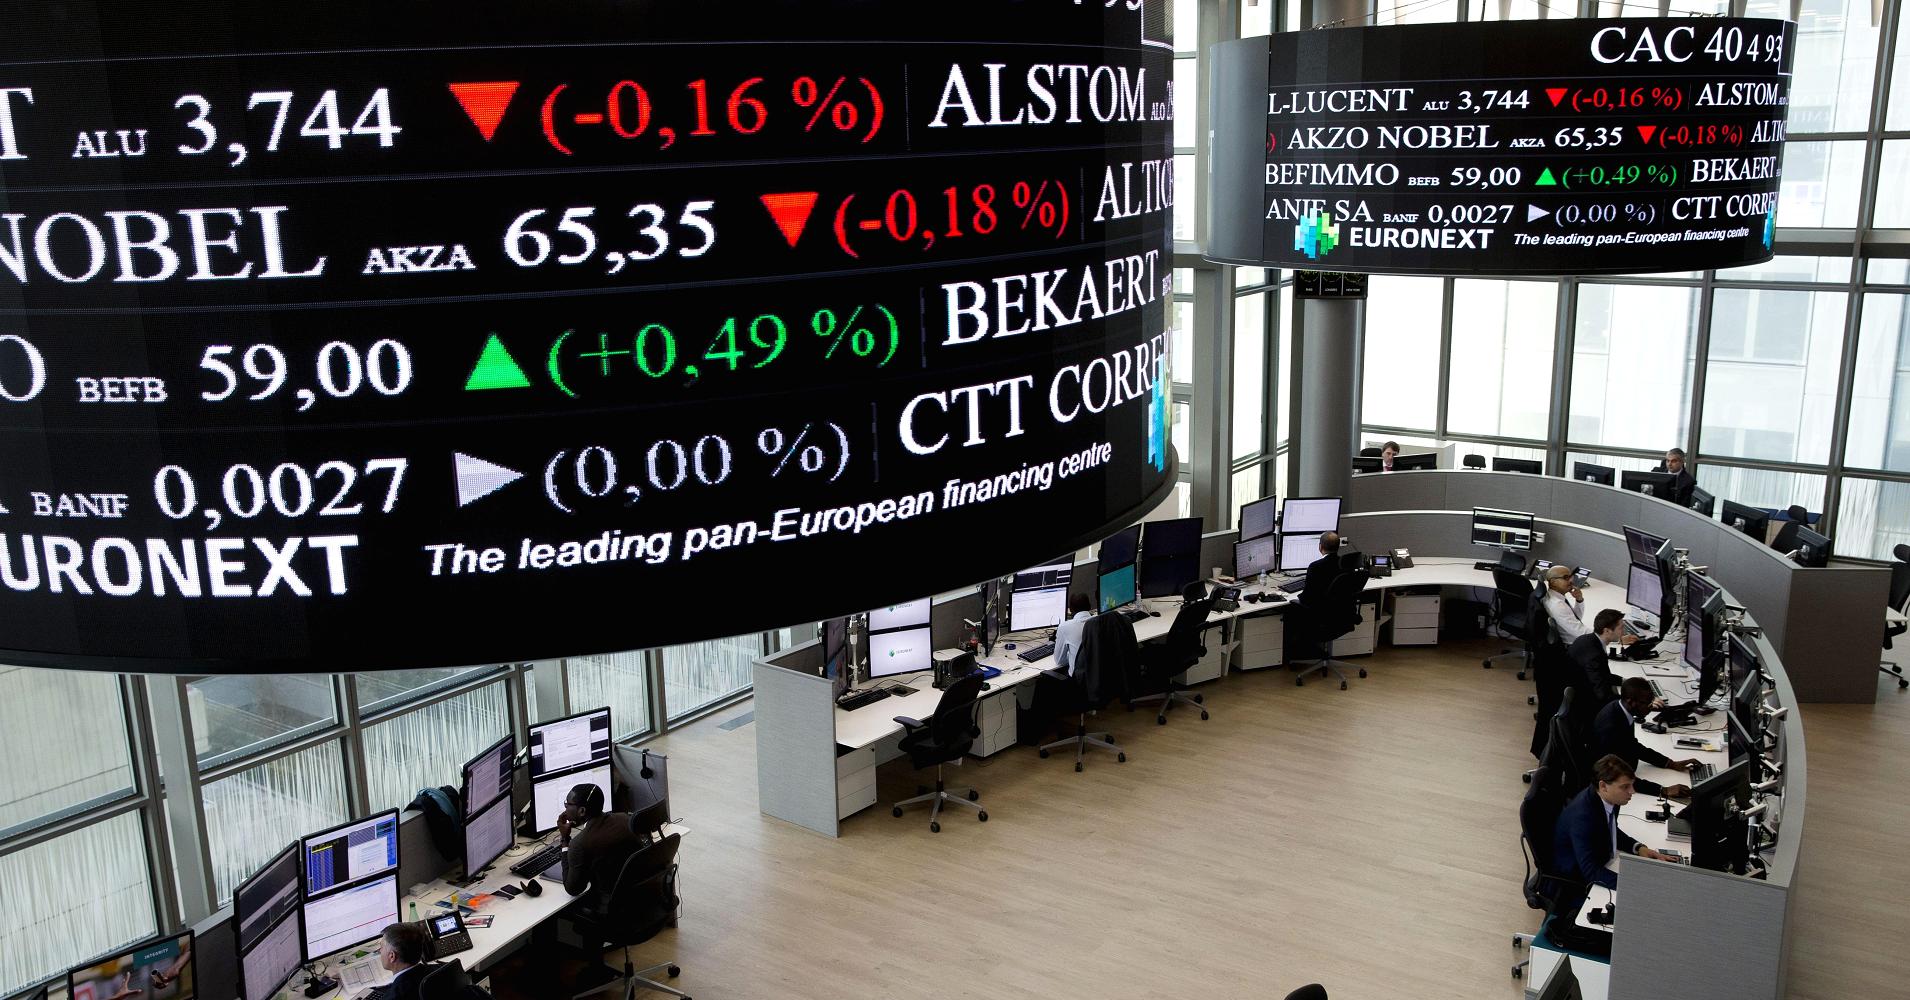
Evropské akcie se ve čtvrtek obchodovaly bez výraznějšího společného směru. Panevropský index STOXX Europe 600 (^STOXX) zůstával beze změny, zatímco německý DAX (^GDAXI) přidával 0,2 procenta. Francouzský CAC 40 (^FCHI) rostl o 0,6 procenta a londýnský FTSE 100 (^FTSE) zpevňoval o 0,3 procenta.
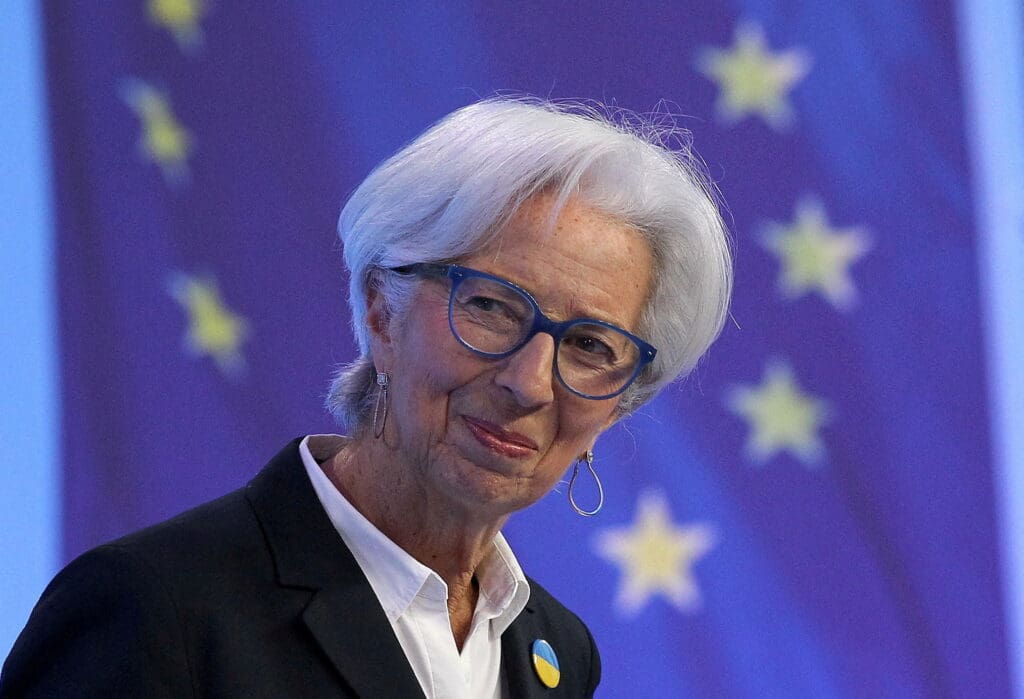
Obchodování ovlivňovalo čekání na rozhodnutí Evropské centrální banky a následnou tiskovou konferenci její prezidentky Christine Lagardeové. Rada guvernérů podle převládajícího očekávání ponechá sazbu depozitní facility na 2,50 procenta. Stabilizace sazeb by následovala po jejich zvýšení v červnu a září, jímž centrální banka reagovala na otřesy v dodávkách energií.
Pozornost se soustředí především na to, jak Lagardeová popíše další směřování měnové politiky. Ropa (CL=F) se drží nad 100 dolary za barel a evropské futures na zemní plyn (TTF=F) zůstávají poblíž maxim z roku 2022. Trh sazebních futures proto započítává 80procentní pravděpodobnost prosincového zvýšení sazeb o 25 bazických bodů.
Účastníci trhu budou zároveň sledovat, zda ECB zmíní dopad vyšších nákladů na financování států a přísnějších úvěrových podmínek v bankách. Oba faktory mohou podle sledované debaty kolem měnové politiky ovlivnit rozsah dalšího zpřísňování do konce roku.
Po Fedu přichází americká inflace PCE
Vývoj v Evropě navazuje na středeční zasedání amerického Federálního výboru pro operace na volném trhu. Ten ponechal cílové pásmo základní sazby beze změny na 3,75 až 4 procentech. Předseda Fedu Kevin Warsh však neposkytl jednoznačné vodítko k dalším krokům, takže zůstalo otevřené, zda cyklus zvyšování sazeb skončil.
Dalším důležitým údajem bude zářijový cenový index výdajů na osobní spotřebu ve Spojených státech. Tržní konsenzus počítá s tím, že jádrový index PCE meziměsíčně vzrostl o 0,3 procenta. V srpnu se zvýšil o 0,2 procenta, očekávané tempo by tedy znamenalo zrychlení o desetinu procentního bodu.
Na zveřejnění údaje čekají akciové, dluhopisové i měnové trhy. Číslo poskytne další údaj o vývoji amerických cenových tlaků krátce poté, co Fed ponechal sazby beze změny a upustil od konkrétnějšího výhledu pro další zasedání.
Shell roste, evropské čipové firmy oslabují
Firemní výsledky přinesly rozdílné reakce. Akcie energetické společnosti Shell (SHEL.L) rostly o 2,6 procenta poté, co podnik vykázal čistý zisk nad očekáváním a navýšil program zpětného odkupu vlastních akcií.
Naproti tomu provozní zisk automobilky Volkswagen (VOW3.DE) za prvních devět měsíců roku klesl o 98,7 procenta. Akcie německého výrobce automobilů v reakci oslabily o 1,6 procenta.
V technologickém sektoru se trh vyrovnával s výsledky společností Alphabet (GOOGL) a Microsoft (MSFT) . Alphabet oznámil vysoké kapitálové výdaje na infrastrukturu pro umělou inteligenci, což znovu otevřelo otázky kolem tlaku na volný peněžní tok a délky návratnosti těchto investic. Microsoft naopak překonal očekávání díky rychlejší tvorbě hotovosti a zavádění cloudových služeb Azure mezi firemními zákazníky.
Po uzavření trhu mají zveřejnit hospodářské výsledky Amazon (AMZN) a Intel (INTC) . Jejich komentáře mohou přinést další informace o výdajích na datová centra a nákupech hardwaru.
Evropští dodavatelé zařízení pro výrobu polovodičů oslabovali. Akcie společností ASML Holding (ASML.AS) , ASM International (ASM.AS) a BE Semiconductor Industries (BESI.AS) klesaly v rozmezí 0,9 až 2 procent. Tyto podniky jsou úzce navázány na globální rozpočty provozovatelů datových center.
Výrobce čipů STMicroelectronics (STMPA.PA) ztrácel 2 procenta, přestože za třetí čtvrtletí vykázal provozní zisk nad očekáváním trhu.