Klíčové body
- Tesla vykázala upravený zisk 48 centů na akcii, zatímco trh očekával 43 centů.
- Akcie před čtvrtečním otevřením trhu oslabovaly zhruba o čtyři procenta a od začátku roku ztrácejí 14 %.
- Automobilové tržby meziročně klesly o tři procenta, výnosy energetické divize se snížily o 16 %.
Výsledky překonaly očekávání trhu
Výrobce elektromobilů Tesla (TSLA) vykázal za čtvrtletí končící 30. září upravený zisk 48 centů na akcii. Překonal tak konsenzus analytiků oslovených společností LSEG, který počítal se 43 centy.
Tržby dosáhly 28,05 miliardy dolarů a rovněž mírně převýšily očekávání Wall Street nastavené na 27,9 miliardy dolarů. Lepší souhrnná čísla však nestačila k růstu akcií. V předobchodní fázi ve čtvrtek titul oslaboval přibližně o čtyři procenta, přičemž pokles navázal na slabší reakci po uzavření předchozí seance.
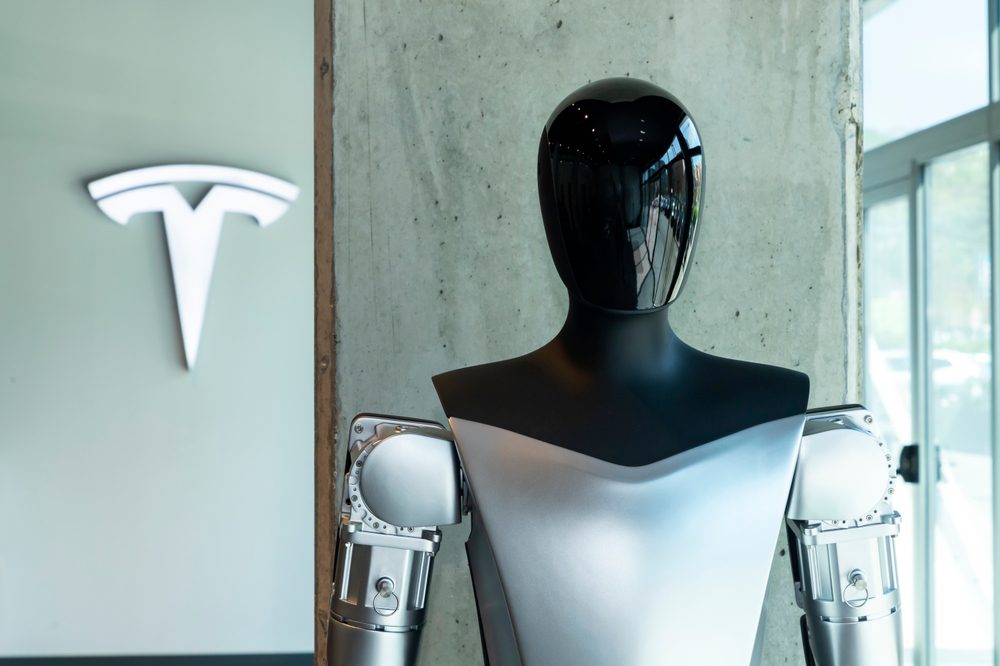
Od začátku roku akcie Tesly ztrácejí zhruba 14 procent. Reakce trhu souvisela především s rozsahem výdajů na nové technologické projekty a s časovým odstupem mezi jejich financováním a očekávanými příjmy. Firma směruje značné prostředky do humanoidního robota Optimus, autonomního řízení a flotily robotaxi.
Tyto aktivity zatím nepředstavují významnou část tržeb. Tesla je proto nadále závislá hlavně na prodeji automobilů a na energetickém segmentu, přičemž obě divize ve třetím čtvrtletí vykázaly meziroční pokles výnosů. Vývoj zvýraznil rozdíl mezi současným provozním výkonem a dlouhodobě připravovanými projekty v oblasti umělé inteligence, autonomie a robotiky.
Automobilová i energetická divize utržily méně
Tržby hlavní automobilové divize se ve srovnání se stejným obdobím předchozího roku snížily o tři procenta. Energetický segment vykázal ještě výraznější pokles: jeho výnosy klesly meziročně o 16 procent na 2,88 miliardy dolarů.
Komentáře analytiků po zveřejnění výsledků se soustředily na to, zda a kdy nové technologické aktivity nahradí pomalejší růst zavedených částí podnikání. V krátkodobém horizontu mají hospodaření zatěžovat vyšší provozní a kapitálové náklady, zatímco příjmy z robotaxi a robota Optimus se mají projevit až s odstupem.
Analytik Jed Dorsheimer ze společnosti William Blair uvedl, že Elon Musk zmírnil očekávání ohledně rozšiřování výroby robota Optimus i hmatatelného dopadu robotaxi na tržby v příštím roce. Právě tento posun podle něj přispěl k poklesu akcií po skončení běžného obchodování.
Výdaje souvisejí s několika souběžně rozvíjenými programy. Vedle systému plně autonomního řízení FSD a robotaxi jde o vozidlo Cybercab, výpočetní infrastrukturu Cortex a projekt Terafab. Vyšší provozní náklady na tyto aktivity ve třetím čtvrtletí citelně ovlivnily provozní marži.
V posledních čtvrtletích se tak v hospodaření firmy zřetelněji projevuje posun od tradiční automobilové výroby směrem k umělé inteligenci. Náklady na tento přechod se promítají nejen do marží, ale také do peněžních toků, zatímco rozsáhlejší příspěvek nových služeb k tržbám zatím nenastal.
Kapitálové výdaje se přesouvají do dalších let
Tesla snížila plán kapitálových výdajů pro rok 2026 přibližně na 20 miliard dolarů. Předchozí výhled počítal s částkou přesahující 25 miliard dolarů. Vedení změnu vysvětlilo vyšší efektivitou využití kapitálu, současně však naznačilo další růst investic v letech 2027 a 2028.
Prostředky mají nadále směřovat do robotaxi, Optimusu, výpočetní kapacity pro umělou inteligenci a projektu Terafab. Nižší plán pro rok 2026 omezuje bezprostřední kapitálové zatížení, zároveň ale přesouvá větší část plánovaných výdajů do následujících období.
U autonomní dopravy se komentáře zaměřily na počet kilometrů ujetých bez lidského dohledu, hustotu flotily a bezpečnostní výsledky. Tyto provozní údaje mají ukázat tempo rozšiřování služby. Dosavadní postup flotily robotaxi podle analytických komentářů odpovídá očekáváním vytvořeným po představení vozidla Cybercab, zatímco harmonogram Optimusu se proti dřívějším vyjádřením zásadně nezměnil.
Odlišný obraz nabízí úložiště energie Megapack. Tesla eviduje rekordní tempo objednávek i dosud nejvyšší nevyřízenou zásobu zakázek a její výrobní kapacita pro rok 2027 je téměř vyprodaná. Poptávku podporuje rozšiřování datových center a omezená kapacita elektrických sítí.
Musk uvedl, že očekává výrazné zvýšení hrubých marží energetického segmentu. Finanční ředitel firmy spojil další zlepšení také s růstem průměrných prodejních cen v důsledku poptávky datových center. Jde o příznivější vyjádření než ve druhém čtvrtletí, kdy vedení předpokládalo normalizaci marží energetické divize v pásmu od nižších po střední hodnoty kolem 20 procent.
Tady je, co o společnosti Tesla říkají ostatní analytici:
Americká investiční banka Goldman Sachs ponechává akciím společnosti Tesla neutrální doporučení s cílovou cenou 360 dolarů, která představuje přibližně sedmiprocentní potenciál poklesu. Analytici očekávají, že ziskovost a volný peněžní tok budou v krátkodobém až střednědobém horizontu pod tlakem rostoucích provozních a kapitálových výdajů.
Opatrnější postoj zastává HSBC, která doporučuje akcie omezit a stanovuje cílovou cenu na 157 dolarů. Ta odpovídá přibližně 60% potenciálu poklesu oproti středeční závěrečné ceně. Banka upozorňuje na dosavadní nevýrazné tempo růstu společnosti, přestože její vedení očekává v následujících obdobích výraznější zrychlení.
Společnost Truist ponechala doporučení držet a cílovou cenu 370 dolarů. Podle analytiků je stále zřetelnější přeměna společnosti Tesla z tradičního automobilového výrobce na technologickou společnost zaměřenou na umělou inteligenci.
Optimističtější výhled nabízí Morgan Stanley, která zvýšila cílovou cenu akcií ze 400 na 410 dolarů, což představuje přibližně šestiprocentní růstový potenciál. Banka považuje za rozhodující ukazatele pokrok v autonomním řízení, zejména počet kilometrů ujetých bez lidského dohledu, velikost vozového parku a bezpečnost provozu. Dosavadní vývoj posílil důvěru analytiků v odhady velikosti flotily autonomních vozidel do roku 2027.