Klíčové body
- Bank of America pro příští měsíc zaujímá obezřetnější postoj k rizikovým aktivům
- Spotřebitelské ceny v září meziročně vzrostly o 3,7 % a výnosy dluhopisů zůstávají vysoko
- Akcie CoreWeave během týdne ztratily přes 22 %, polovodičový fond VanEck oslabil o 9 %
Čtyři zdroje krátkodobé nejistoty
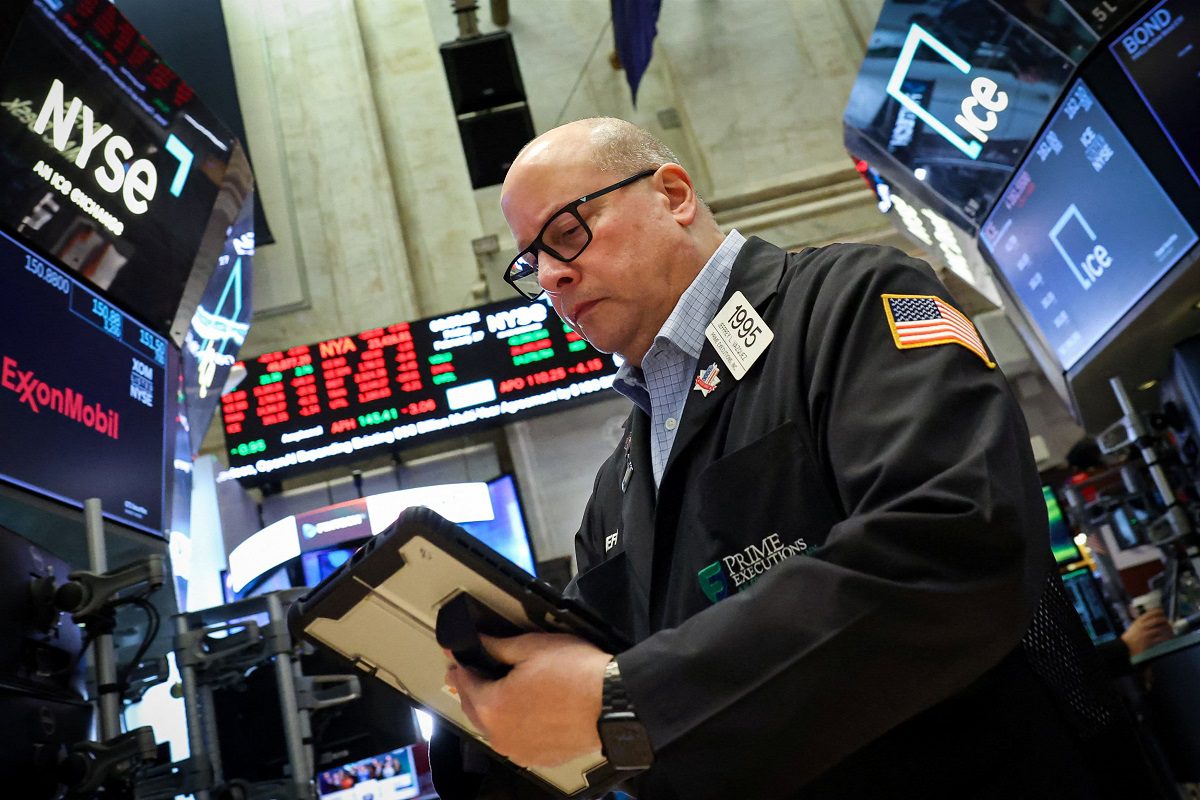
Argumenty proti americkým akciím v krátkodobém horizontu podle Bank of America Corporation (BAC) zesílily. Stratég Michael Hartnett uvedl čtyři faktory, kvůli nimž banka pro nadcházející měsíc přechází do režimu „risk-off“, tedy k omezení expozice vůči rizikovým aktivům.
Prvním bodem jsou vysoké dluhopisové výnosy a podle Hartnetta také potřeba, aby americká centrální banka 28. října zvýšila základní úrokovou sazbu. Druhým faktorem zůstávají zvýšené ceny americké lehké ropy WTI (CL=F) v souvislosti s válkami na Blízkém východě a na Ukrajině.
Další riziko banka spojuje s rostoucí pravděpodobností výrazného úspěchu Demokratické strany v nadcházejících volbách do Kongresu. Čtvrtým prvkem je vývoj cen akcií navázaných na umělou inteligenci, které v posledním týdnu čelily výrazným prodejům.
Hartnettova argumentace se soustředí na následující měsíc, nikoli na dlouhodobý vývoj trhu. Jednotlivé body propojují měnovou politiku, geopolitické konflikty, americkou politiku a způsob financování infrastruktury pro umělou inteligenci.
Inflace zůstává nad cílem centrální banky
Výnosy amerických státních dluhopisů během týdne ustoupily, nadále se však pohybují poblíž nejvyšších úrovní za několik desetiletí. Jejich vývoj ovlivňuje inflace, která zůstává výrazně nad dvouprocentním cílem Federálního rezervního systému.
Index spotřebitelských cen se v září meziročně zvýšil o 3,7 procenta. Index cen výrobců, který zachycuje cenové změny na velkoobchodní úrovni, v posledním sledovaném měsíci meziročně vzrostl o 6,3 procenta. Šlo o jeho největší roční přírůstek od roku 2022.
Podle nástroje FedWatch společnosti CME Group přisuzovali obchodníci více než 77procentní pravděpodobnost tomu, že centrální banka do konce roku zvýší jednodenní sazbu nejméně o 25 bazických bodů. Tržní ocenění tak nadále počítalo s možností dalšího utažení měnové politiky.
Hartnett očekává razantnější postup. Zvýšení sazeb 28. října by podle něj mohlo obnovit důvěryhodnost centrální banky poté, co index spotřebitelských cen překračoval její dvouprocentní cíl 66 měsíců v řadě. Současně předpokládá, že by takový krok mohl v následujících týdnech snížit výnosy dlouhodobých státních dluhopisů o dalších 20 bazických bodů.
Dopad na riziková aktiva banka spojuje rovněž s vývojem obav kolem financování umělé inteligence. Hartnett uvedl, že případné snížení dlouhodobých výnosů by mohlo omezit jejich pokles, pokud zároveň poleví nejistota spojená s úvěrem využívaným k budování infrastruktury AI.
Volby a financování AI doplňují tlak na trhy
Obchodníci na predikční platformě Kalshi stále více počítají s tím, že Demokratická strana po volbách 3. listopadu získá kontrolu nad Kongresem. Pravděpodobnost demokratické většiny ve Sněmovně reprezentantů podle jejich sázek dosahuje 90 procent.
U Senátu činí odhadovaná pravděpodobnost převzetí kontroly demokraty 63 procent. Bank of America tento politický vývoj zařadila mezi faktory, které mohou během příštího měsíce ovlivňovat postoj trhu k riziku.
Současně se zhoršil vývoj akcií spojovaných s umělou inteligencí. Trh začal výrazněji zohledňovat obavy, že některé společnosti vydávají příliš mnoho dluhu na financování výstavby sítí a výpočetní infrastruktury pro AI.
Akcie společnosti CoreWeave, Inc. (CRWV) během týdne klesly o více než 22 procent. Firma patří mezi jména bezprostředně spojovaná s financováním rozsáhlé infrastruktury pro umělou inteligenci.
Pokles se neomezil pouze na jednu společnost. VanEck Semiconductor ETF (SMH) , který sleduje polovodičový sektor, ve stejném týdnu odepsal devět procent. Vývoj technologických titulů se tak zařadil vedle inflace, vysokých dluhopisových výnosů, geopolitických konfliktů a amerických voleb mezi hlavní krátkodobá témata sledovaná bankou.