

Klíčové body
- Fondy zaměřené na maloobchod a zbytnou spotřebu se od začátku roku pohybují v záporných hodnotách.
- Americké maloobchodní tržby zůstávají silné a zaměstnanost vzrostla v šesti z posledních osmi měsíců.
- Čisté mzdy nízkopříjmových domácností v srpnu meziročně stouply o 4,7 %, rychleji než u vyšších příjmových skupin.
Inflace a drahé úvěry zatěžují rozpočty domácností
Stačí letmý pohled na akciový trh a je zřejmé, že Wall Street nemá v spotřebitele přílišnou důvěru, zejména pokud jde o zákazníky s nižšími příjmy. Tento pesimistický výhled však může být zcela mylný.
Vývoj amerických spotřebitelských akcií ukazuje, že investoři zůstávají obezřetní zejména vůči firmám závislým na útratách nízkopříjmových zákazníků. Důvodů k opatrnosti je několik. Kumulativní inflace od pandemie omezila kupní sílu domácností a další tlak přinesl dopad války s Íránem na ceny energií.
Současně se dál rozevírají majetkové rozdíly a spotřebitelská nálada se drží poblíž historických minim. Část pracovníků má rovněž obavy z nahrazování lidské práce umělou inteligencí. Rostoucí úrokové a hypoteční sazby navíc zhoršují dostupnost bydlení, která je podle zdrojového textu nejslabší za posledních 40 let. Dopady pociťují i domácnosti se šestimístnými ročními příjmy v dolarech.
Slabší důvěra se promítá do výkonu sektorových fondů. SPDR S&P Retail ETF (XRT) zaměřený na maloobchod a Consumer Discretionary Select Sector SPDR ETF (XLY) s expozicí vůči zbytné spotřebě jsou od začátku roku v minusu.
Ani segment základního spotřebního zboží nedrží krok se širším trhem. Consumer Staples Select Sector SPDR ETF (XLP) letos přidal pouze 3,6 %, zatímco širší index S&P 500 (^GSPC) v roce 2026 vzrostl o více než 13 %.

Tržby a zaměstnanost vykreslují odlišný obraz
Výkonnost burzovních fondů však není totožná s vývojem samotné spotřeby. Americké maloobchodní tržby zůstávají silné a trh práce, který představuje hlavní zdroj příjmů většiny domácností, se navzdory vyšším sazbám drží relativně stabilně. Zaměstnanost se zvýšila v šesti z posledních osmi měsíců.
Investiční stratég společnosti Silvercrest Asset Management Robert Teeter označil pracovní trh za odolnější, než mnozí očekávali. Podle něj spotřebitelskou část ekonomiky nadále podpírá především zaměstnanost. Ta může udržovat ekonomické základy stabilní, i když vyšší úroky začnou na okrajích tlumit hospodářský růst.
Strategie Stifelu naopak popisuje americké hospodářství jako „příběh dvou ekonomik“. Silné investice mimo rezidenční výstavbu podle stratéga Thomase Carrolla odpovídají přibližně 18 % jádrového hrubého domácího produktu, zatímco početnější skupina spotřebitelů pod tlakem příjmů financuje část výdajů z úspor.
Data Bank of America nicméně ukazují, že finanční situace nízkopříjmových domácností nemusí být plošně slabší. Jejich mzdy po zdanění v srpnu meziročně vzrostly o 4,7 %. U pracovníků s vyššími příjmy činil růst 3,5 %. Rozdíl souvisel s přechody mezi zaměstnavateli a růstem mezd v dělnických profesích.

Rozdíly mezi příjmovými skupinami se zmenšují
Údaje Bank of America o platbách kartami zaznamenaly zlepšení výdajů nízkopříjmových klientů i po vyloučení nákupů pohonných hmot. Posun zahrnoval také zbytné zboží a služby. Analytička Shruti Mishra tento vývoj popsala jako postupný odklon od výrazně rozevřeného modelu spotřeby ve tvaru písmene K směrem k profilu připomínajícímu písmeno C, jehož dvě ramena se sbližují.
Domácnosti s vyššími příjmy mají nadále větší hotovostní rezervy a jejich majetek podporuje růst akciového trhu. Mishra však upozornila, že vlastnictví akcií už nelze automaticky spojovat pouze s nejbohatší vrstvou. Kvůli zhoršené dostupnosti bydlení mohou některé domácnosti s nízkými a středními příjmy využívat akciové trhy jako alternativní nástroj tvorby majetku.
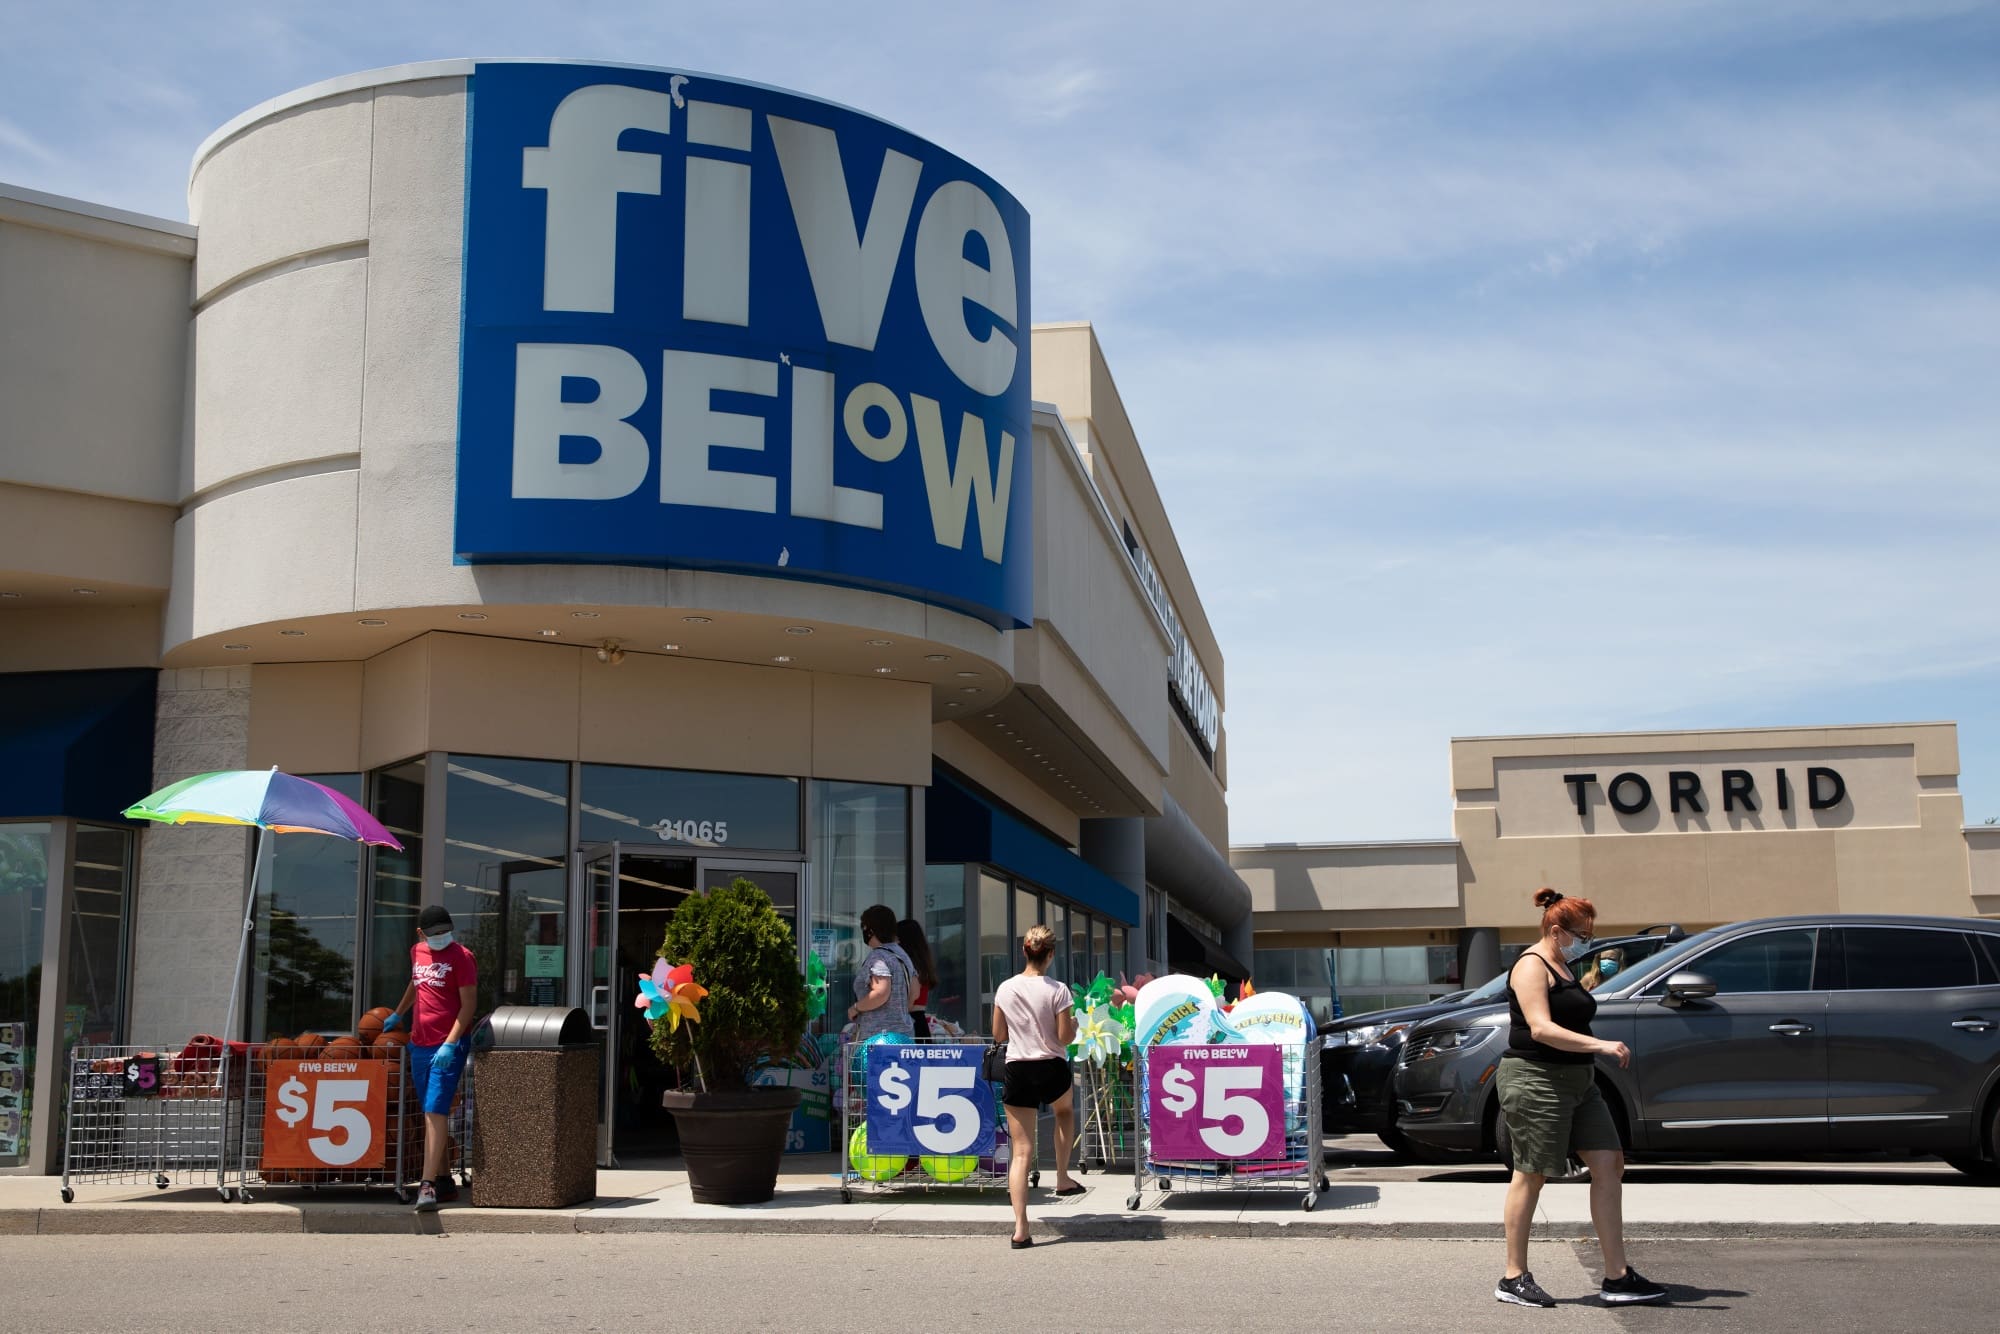
Vývoj spotřeby je významný pro řetězce zaměřené na cenově citlivé zákazníky, například Walmart (WMT) , Five Below (FIVE) a provozovatele diskontních prodejen. Vyšší útraty za zbytné zboží se týkají rovněž obratu společnosti Target (TGT) , která prochází restrukturalizací svého podnikání.
Proti dalšímu posilování spotřeby působí přetrvávající vysoké ceny pohonných hmot a zpomalující růst mezd. Dalším rizikovým faktorem je případné narušení burzovního růstu spojeného s umělou inteligencí, který dosud zvyšoval hodnotu finančních aktiv části domácností. Dosavadní data však vedle slabé nálady ukazují také stabilní zaměstnanost, rostoucí maloobchodní tržby a rychlejší růst čistých mezd u nižších příjmových skupin.
Pokud by však více Američanů bylo na tom finančně lépe, než se pesimisté obávají, mohlo by to znamenat tolik potřebnou podporu pro akcie společností zaměřených na spotřebitelský sektor, které se potýkají s obtížemi.


